Market Insights: EUA über 80 Euro – der CO2-Markt vor dem ETS-Review im Juli
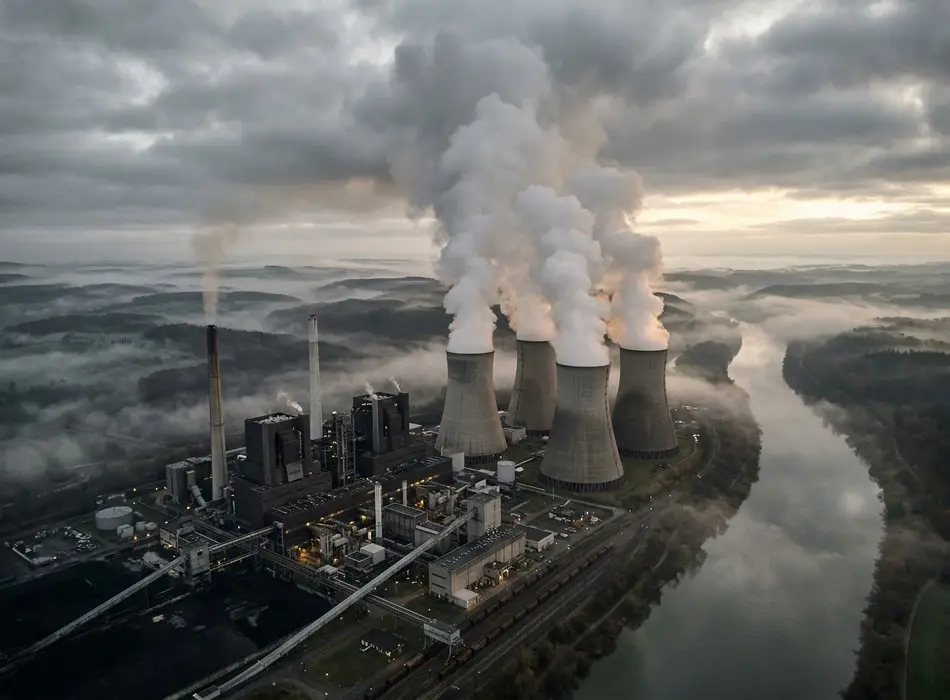
Der CO2-Markt hat sich im Juni leise nach oben gearbeitet. Während die Aufmerksamkeit vieler Einkäufer auf Gas und Öl lag, haben EU-Emissionszertifikate den höchsten Stand seit Februar erreicht. Gleichzeitig läuft in Brüssel der Countdown für den großen ETS-Review, den die Kommission für Mitte Juli angekündigt hat. Für Unternehmen, die CO2-Kosten direkt tragen oder über ihren Strompreis mitbezahlen, lohnt ein genauer Blick darauf, was bereits entschieden ist und was noch offen bleibt.
Preisbild Ende Juni: Rückkehr über die 80-Euro-Marke
Am 22. Juni 2026 stiegen EU-Emissionszertifikate laut Trading Economics auf 81,35 EUR je Tonne, den höchsten Wert seit Februar. Über vier Wochen entsprach das einem Plus von 5,32 Prozent, über zwölf Monate von 10,32 Prozent. Zum Vergleich: Ende Mai, am 26. Mai 2026, hatte dieselbe Quelle 77,46 EUR gemeldet. Auch die Primärauktionen blieben in der Woche bis zum 19. Juni über 80 EUR je Tonne.
Als Treiber nennen Marktberichte zwei Entwicklungen. Erstens die Fortschritte in den Gesprächen zwischen den USA und dem Iran, die an den Finanzmärkten für bessere Stimmung sorgten. Zweitens die Aussicht auf eine engere Verbindung der Emissionshandelssysteme der EU und Großbritanniens: Für den 22. Juli ist ein Gipfel zwischen beiden Seiten angekündigt. Hinzu kamen Signale vom Strommarkt, etwa hohe Temperaturen und Ausfälle im französischen Kernkraftwerkspark, die den Einsatz fossiler Kraftwerke und damit die Nachfrage nach Zertifikaten stützen.
Benchmarks 2026–2030: Die Gratiszuteilung nimmt Form an
Der wichtigste Reformschritt vor dem Stichtag betrifft die kostenlose Zuteilung für die Industrie. Am 15. Juni hat der zuständige Ausschuss der Mitgliedstaaten den Entwurf der Benchmarks für 2026 bis 2030 gebilligt. Der Kompromiss liegt am unteren Ende der vorgesehenen Benchmark-Absenkung und ergänzt eine Gratiszuteilung für indirekte Emissionen, deren Umfang für 2026 bis 2030 auf 4 Mrd. EUR geschätzt wird. Der EUA-Preis reagierte am selben Morgen mit einem Anstieg auf knapp 80 EUR je Tonne.
Nach Darstellung der Kommission soll die Industrie mit den aktualisierten Benchmarks weiterhin eine Gratiszuteilung für rund 75 Prozent ihrer Emissionen im Zeitraum 2026 bis 2030 erhalten. Die förmliche Annahme durch die Kommission war bis Ende Juni angekündigt. Die Zuteilungen für 2026 werden nach Marktberichten überwiegend bis Ende August oder Anfang September auf den Konten erwartet. Bis zum 15. Juni waren erst 25 Prozent der Abgabepflichten für das Berichtsjahr 2025 erfüllt.
Angebotsseite: Marktstabilitätsreserve und Investitionsbooster
Parallel arbeitet Brüssel an der Angebotssteuerung. Anfang April hat die Kommission vorgeschlagen, die automatische Löschung von Zertifikaten in der Marktstabilitätsreserve oberhalb von 400 Millionen zu beenden und diese Mengen als Puffer zu halten. Das Ziel ist ein Markt, der auf Schocks weniger sprunghaft reagiert. Hinzu kommt ein ETS-Investitionsbooster im Umfang von 30 Mrd. EUR, finanziert über den Verkauf von 400 Millionen Zertifikaten. Wie diese Mengen zeitlich auf den Markt kommen, ist für die Preisbildung der kommenden Jahre entscheidend und sollte im weiteren Verfahren genau beobachtet werden.
Auch beim zweiten Emissionshandel für Gebäude und Straßenverkehr, dem ETS2, gibt es Bewegung. Rat und Parlament haben sich am 11. Juni vorläufig auf eine Anpassung der dortigen Stabilitätsreserve geeinigt: Übersteigt der Preis 45 EUR je Tonne, sollen künftig 40 Millionen statt 20 Millionen Zertifikate freigegeben werden. Das ETS2 soll 2028 vollständig starten. Für Unternehmen mit eigenem Fuhrpark oder hohem Wärmebedarf ist das ein Kostenfaktor, der in die Mittelfristplanung gehört.
Was im Juli-Review offen ist
Der eigentliche Reformvorschlag steht noch aus. Er soll am 15. Juli vorgelegt werden und unter anderem die Frage beantworten, wie schnell die Gratiszuteilung tatsächlich auslaufen soll. Die Kommission hat zudem einen separaten Vorschlag angekündigt, der der Industrie über zusätzliche Benchmarks mehr kostenlose Zertifikate verschaffen soll. Die Positionen liegen weit auseinander: Große Stahlhersteller warnen, ihre Produktionskosten in der EU könnten unter dem heutigen System bis Anfang der 2030er Jahre um rund 50 Prozent steigen. Eine Investorengruppe mit rund 12 Billionen EUR verwaltetem Vermögen fordert dagegen, das System vor preisdämpfenden Eingriffen zu schützen.
Für den Markt bedeutet das: Die Richtung des Reviews ist das größte Einzelrisiko für den CO2-Preis im zweiten Halbjahr. Mehr Flexibilität für die Industrie wirkt eher preisdämpfend, eine gestärkte Reserve und eine mögliche Verknüpfung mit dem britischen System eher stützend.
Wirkung auf Strom und Gas
Der CO2-Preis wirkt über die Merit-Order direkt auf den Großhandelsstrompreis, weil in vielen Stunden fossile Kraftwerke den Preis setzen. Der niederländische Gas-Frontmonat lag am 24. Juni bei 41,76 EUR/MWh und hatte sich mit dem wieder anlaufenden Tankerverkehr durch die Straße von Hormus stabilisiert. Bei diesem Gaspreisniveau bleibt der CO2-Aufschlag ein spürbarer Teil der Erzeugungskosten von Gas- und Kohlekraftwerken. Ein höherer EUA-Preis verteuert Kohle stärker als Gas und kann den Einsatz zwischen beiden Brennstoffen verschieben. Für Stromeinkäufer heißt das: Wer Terminstrom für 2027 kauft, kauft den erwarteten CO2-Preis mit.
Was das für Ihre Beschaffung bedeutet
Bis zum Review am 15. Juli ist mit erhöhter Nervosität zu rechnen. Die folgenden Optionen sind als Denkanstöße zu verstehen, nicht als Empfehlung für jede Situation.
Erstens: CO2-Anteil im Strompreis transparent machen. Prüfen Sie, wie Ihr Liefervertrag CO2-Kosten weitergibt, ob fest eingepreist oder über eine Indexierung. Erst dann lässt sich beurteilen, wie stark Ihr Budget auf die Reform reagiert.
Zweitens: Offene Mengen nicht vor einem politischen Termin vollständig festlegen. Wer für 2027 noch offene Strommengen hat, kann eine Tranche vor und eine nach dem Review platzieren. Das reduziert das Risiko, die gesamte Menge am ungünstigsten Punkt einer Reformreaktion zu fixieren.
Drittens: Für ETS-pflichtige Anlagen die Zuteilung prüfen. Die neuen Benchmarks bestimmen, wie viele Zertifikate Sie bis 2030 kostenlos erhalten. Die Differenz zum tatsächlichen Bedarf ist Ihre offene CO2-Position und gehört wie eine Energiemenge in die Beschaffungsplanung.
Viertens: ETS2 früh einplanen. Wärme und Mobilität werden ab 2028 mit einem eigenen CO2-Preis belegt. Investitionsentscheidungen, die heute fallen, wirken in diese Phase hinein.
Wenn Sie Ihre CO2- und Strompositionen vor dem Juli-Review gemeinsam mit uns durchgehen möchten, sprechen Sie uns an.
Quellen
- Quelle: Trading Economics – EU Carbon Permits Hits 18-week High (Juni 2026)
- Quelle: Trading Economics – EU Carbon Permits Hits 5-week High (Mai 2026)
- Quelle: IndexBox – EU Carbon Price Hits EUR80 Amid US-Iran Talks and UK-EU Summit Expectations (Juni 2026)
- Quelle: ClearBlue Markets – EU committee approves draft 2026 ETS benchmarks (Juni 2026)
- Quelle: Latham & Watkins – EU ETS: European Commission Announces Additional Flexibilities (Mai 2026)
- Quelle: Europäische Kommission – EU reinforces the stability and predictability of its carbon market (April 2026)
- Quelle: Enerdata – EU Council and Parliament reach deal on ETS2 reform (Juni 2026)
- Quelle: Europäische Kommission – Commission welcomes agreement on key safeguards for ETS2 (Juni 2026)
- Quelle: Baird Maritime – European gas prices level off as shipping traffic stirs in Hormuz (Juni 2026)
Börsentrading & Risk Management → Terminmarkt-Positionen laufend überwachen und gezielt absichern.
Manuel Schwendinger
CEO und CTO der EMS Energy Management Strategies AG in Schaan und Geschäftsführer der EM Energy Consulting GmbH in Nenzing. Schwerpunkte: strategische Energiebeschaffung, Börsentrading an EEX und TTF sowie Energiemanagement für Industrie und Mittelstand.